清华五道口首席经济学家论坛 ·精彩观点
【论坛回放】
2026清华五道口首席经济学家论坛9月19日在清华大学举行,主题为“2026中国与世界经济回顾和展望——全球再平衡与国际货币体系重构”。
圆桌论坛三“国际货币体系重构与全球再平衡”环节,国际货币基金组织前副总裁朱民,中金公司资深董事总经理、首席经济学家缪延亮,香港金融管理局助理总裁朱海斌,复旦大学国际金融学院金融学教授、执行院长钱军,华福证券首席经济学家管涛出席,钱军担任主持人。
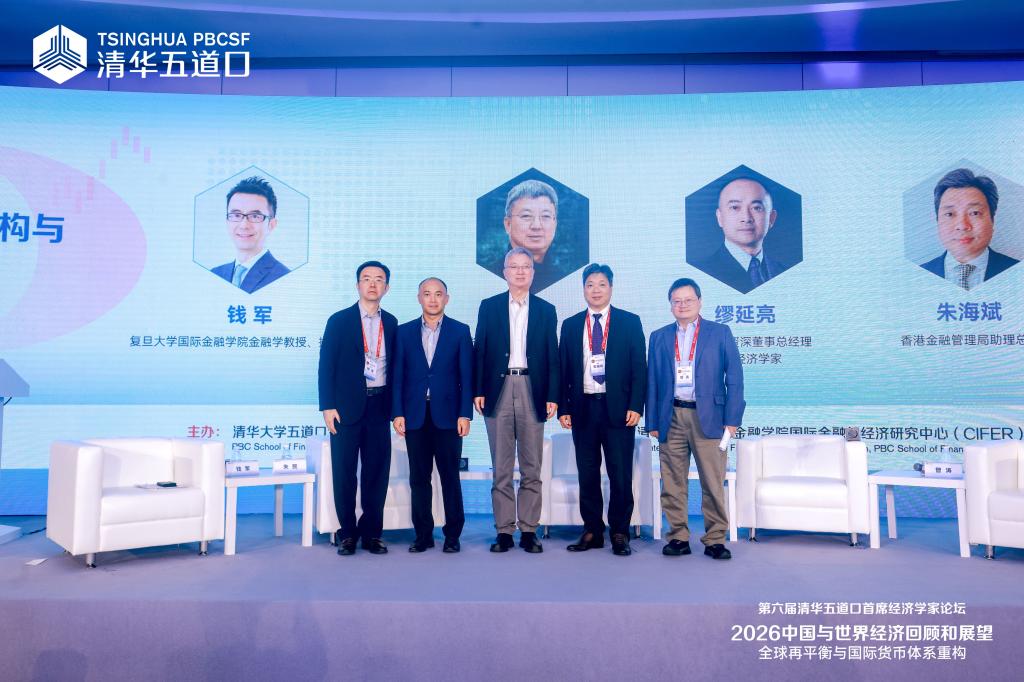
嘉宾围绕新型跨境支付、人民币汇率以及离岸市场建设展开讨论。
讨论认为,人民币国际化需要重视新型跨境支付基础设施建设。中国已经形成电子支付和央行数字货币的应用基础,CIPS和mBridge分别从传统央行支付和央行数字货币合作方面提升了跨境支付能力。数币达系统通过兼容央行数字货币、电子货币和区块链产品,为人民币的国际使用提供新的基础设施支撑。
同时,灵活的汇率弹性和离岸市场建设也是人民币国际化的重要配套。在人工智能技术革命和国际贸易体系重构的背景下,应更好发挥汇率的价格调节器和自动稳定器作用,统筹在岸与离岸人民币市场发展。香港可以通过离岸人民币市场的流动性管理,拓宽离岸人民币的来源渠道,同时完善相应的配套基础设施,提升市场承载力。
【速记实录】(未经嘉宾审核)
钱军:朱行长,您最后讲的智能支付确实是非常新,非常exciting。我想问的是,您讲了国际组织的一些想法。从您来看,中国在智能支付上面有什么优势?因为我们知道电子支付这件事情,我们确实是弯道超车,您讲这个问题的时候,可能同时也要讲到国内和国际。
朱民:这个问题很好。中国的国内电子支付走得很前面了,这也是中国的CBDC不太容易让大家深入使用的原因。大家都在用钱包,都很方便,这也是中国e-CNY出来的很重要的基础,因为它是一个系统。
我觉得这个很重要,而且e-CNY直接进入商业银行的资产负债表,央行直接计息。它不但是支付工具,而且是利息的产生工具,所以就给使用者提供了激励机制。我觉得e-CNY将来还是有发展空间的。这是第一条。
第二,在这个基础上,中国有CBDC,也就是央行数字货币,目前处于领先地位。
第三,从国外来看,现在全球的发展更多是以美国为主,做的是以区块链为基础的稳定币为主,是市场为主,而且现在很多国家退出了CBDC。
现在中国的跨境支付做了三个系统。
第一,CIPS,就是传统的央行支付系统,这个现在也运行得很正常,逐渐在发展,也在和SWIFT合作,这是一个系统。
第二,中国央行与其他央行合作的项目叫mBridge,包括香港的金管局。这是一个区块链系统,走的是CBDC路线,是一个中心化的区块链系统,跟稳定币不一样。
中国现在做的一个新的系统是CBETS,是一个集合了e-CNY和区块链、专注于跨境支付的基础设施,中文叫“数币达”。所以,数币达可以兼容几个维度。
第一,可以接入央行的CBDC,也可以接入电子货币。
第二,它可以兼容货币和RWA,这个平台都有。
第三,进入这个系统以后,可以在这个系统里面互换,可以把e-CNY和区块链产品连接起来。现在也在香港做很多落地和接口。
所以数币达是一个基础设施。为什么要做这样一个基础设施?很重要的一点是,今天货币最大的概念变化就是货币、数字货币和智能支付是一回事。如果这样的话,其实未来的趋势是什么是不明确的,市场现在竞争得非常厉害,是碎片化的。
SWIFT现在也在逐渐地后退,它只做国际那一块,在一个国家之内的支付现在下放给bank,它放掉了。它在做报文的同时也开始做GPI,也有清算支付的功能,所以支付竞争得不得了。我觉得这是很有趣的一件事。
我们数币达这个系统先放在那里,把这个基础设施建立起来,然后随着不同的变化可以调整,可以发展,这是一个布局。
钱军:谢谢朱行长。缪首席,您最后讲了四个不同,我感觉您还有一些没有说完的话。在这四个不同的情况下,您觉得人民币能够最快速落地的是什么?说两句也好。
缪延亮:要最快落地,我觉得还是汇率的弹性。因为现在包括AI技术革命或者国际贸易体系的重构,包括制造业越来越强大,越来越需要发挥汇率作为一种价格的自动调节器、自动稳定器的作用。
当然这个是两方面,我觉得既可以升值,也可以贬值,由市场决定。
人民币汇率弹性提高,在国际化的大背景下,跟之前比又有几个额外的好处。一个好处是,因为中国制造业越来越强大,在我们产业链上下游有很多贸易伙伴和合作伙伴。如果对美元的弹性不够、区分度不大,它们就不需要在美元和人民币之间做出选择;如果弹性大了,区分度高了以后,它就更有可能去选人民币,因为它毕竟在我们的产业链上下游、价值链上下游。这是第一个需要增加弹性的理由。
另外一个好处,我们要统筹发展离岸和在岸市场。人民币有在岸(CNY)与离岸(CNH)之分,这个时候更要求我们在岸汇率更加灵活,减少离岸市场干预的必要,否则干预离岸市场会对离岸市场流动性造成扰动。
我想在传统的经济里面就有这两个原因,现在面临AI新经济可能还有一个额外的原因。前面讲到,AI第一次让不可贸易品技术进步比可贸易品更快。因为不可贸易品不能卖到全世界去,至少在目前这个阶段。它可能会带来一种竞争的压力、成本下降的压力,甚至是物价下行的压力。
这个时候可能更加依赖汇率弹性。虽然人民币是强势货币,今年对美元已经升了4%,从去年的低点到现在升值接近6%、7%的样子。但是我想它的升值天花板可能和很多人想的不一样。
如果单从制造业的角度,人民币购买力是很强的,竞争力是很强的;如果从购买力平价(的角度),按照世界银行最新的数据,一个美元只能换四个人民币。国际上也有很多人要求人民币快速大幅地升值,也跟今天的题目相关。
但是我想说,考虑到AI技术革命,它可能会把人民币升值的天花板给拉低,这个时候我们就更加要尊重汇率的弹性。
我就补充这些。
钱军:感谢缪首席。海斌总裁,您还是讲讲香港吧。刚才您说了一些数据非常Exciting,发行的离岸人民币国债规模还是比较小,所以增长的比例很高。我们还是想请您从您的角度谈一谈,未来在香港这样的市场里面,我们还能预期什么样的更加Exciting的事情?
朱海斌:我直接讲讲最近香港做的一些事情。刚才讲的人民币作为融资货币,规模扩展很快,离岸人民币贷款已经超过1万亿元。但这就带来一个新的问题,香港离岸人民币市场的存款已经十几年一直停留在一万亿元出头。以往我们看离岸人民币的贷存比远远低于1,最近已经非常接近1的水平。如果再接下来发展,很自然的第一个问题就是,离岸人民币的来源在哪里,除了存款端以外。
这方面,金管局在去年利用双方的央行互换协议,推出了新的人民币RBF。最开始推出时规模是1000亿元,然后银行那边非常欢迎,今年年初加到2000亿元,7月份潘行长过去的时候又增加到5000亿元的规模。等于是金管局通过互换里的人民币资金,给银行提供额外的流动性。
从用途来讲,之前最开始推出的时候只用于非常短期的资金运用,尤其是贸易融资方面,现在有很多可以用到营运资金(working capital)。更广泛的贷款期限从最早不能超过一年,现在最多可以到三年。
这些是我们最近做的事情,就是离岸人民币市场的流动性管理。如果这方面再做一些更大动作的话,离岸人民币的来源渠道可以进一步拓宽。
第二个产品,7月份潘行长去的时候宣布了五年期的人民币国债期货,包括刚才讲的离岸人民币债券问题。
以往我国国债主要是通过财政部发行的,财政部在海外发行的一部分其实也没有太大需求。为了支持香港人民币离岸市场,每年定期有几次人民币国债。
就在最近这一周,港府公布了历史上的第一个五年规划。大家如果去看的话,“四个中心”中,第一个中心就是国际金融中心。国际金融中心第一个板块就是离岸人民币中心的建设。
其中有一条提到,以后香港政府可以考虑发行人民币债券,香港特区政府债券也可以考虑以人民币计价。以前说发人民币以后,这些钱融资以后干吗?特别提到,像北都或者东江水的购买,可以使用人民币直接支付。
包括金管局也有可能会发行金管局版的、以人民币计价的央行票据,这些都是考虑之中。
另外,我们在基础设施和配套方面需要有很大的改进。我们讲人民币作为投融资,如果跟美元做比较,或者我们吸取一下当年日元国际化为什么没有做好,除了日本经济的下行之外,其实很大程度上在于日本的金融市场建设方面,产品的广度和深度有很大欠缺。
比如人民币债券,海外投资者持有之后,除了持有或者交易之外,还需要很多工具来对冲风险。比如以持有人民币债券作为抵押去进行新的融资。在这些方面,不是只讲宏观角度怎么样开放、资本项目开放,其实还要有一套并行的配套系统。
这是我们香港这边非常关注的点。如果哪天我们资本项目开放有一些更大的动作,海外的人民币市场有更大的机会的话,我们是不是能够把配套措施、产品先做好?现在有一个很好的基础。
钱军:谢谢。最后管首席,您刚才也提到资本项目开放,稍微说了一下;缪首席说了汇率弹性。您对资本项目的未来,我们应该预期什么?您能不能再说几句?
管涛:刚才“十五五”规划提到了推进人民币国际化,或者讲提升资本项目开放水平。理想的状况是,资本管理逐渐从正面清单转向负面清单,但是我觉得未来五年还很难指望这个。现在可能是资本项下越来越便利,特别是要发挥互联互通的作用。
我们有各种互联互通,双Q,各种通。特别是香港作为国际金融中心的枢纽,在这方面怎么样统筹在岸和离岸市场建设,为人民币国际化创造一个比较好的环境,我觉得还可以做。
包括刚才朱行长提到的数字货币、智能支付。“十五五”规划建议还有一句话叫“建立自主可控的跨境人民币支付体系”,这里包括数字货币的发展。
刚才朱行长讲了数币达是把三个平台整合到一起了:跨境支付、区块链服务平台、数字资产平台。跨境支付解决原来央行数字货币主要用于境内的问题,现在要探索跨境支付的场景。
我看了一下人民银行数研所穆所长的介绍,数币达是开放式的,不管对方有没有开发央行数字货币,它都可以给你提供技术,总有一款适合你。你没有央行数字货币,它也可以给你提供一些对接服务。
我觉得这是一个比较好的思路。中国可能和美国采取了不同的发展路径,美国是去中心化的,刚才朱行长说了。我们搞的是中心化的数字货币,以比较小的成本就把现代化的支付技术和现有的监管规则进行了对接,这也是为其他国家提供了另外一种选择的路径。
因为它们搞的去中心化的,又是代币、又是匿名、又是离岸的,可能很多国家都很紧张这种东西。像那些比较落后的国家没有监管能力,那它没有办法;像那些中等强国可能都想维护自己的货币主权,都不太能够接受这种完全开放式的去中心化数字货币。
我觉得中国这方面的探索是给别人提供了一个路径,我觉得这个对于人民币的国际化也会有一定帮助。
讲一个数据,SWIFT统计的人民币国际支付份额大概就3%左右,大概在世界排名第4到6名,最高是第四名,有时候第六名。但是官方的说法,按全口径计算,人民币的国际支付份额已经排到第三—,(按SWIFT口径)英镑第三,7%左右。实际上意味着我们的跨境人民币收付份额应该在7%以上。跟SWIFT统计到的3%相比,这中间的gap是什么东西?大家慢慢体会吧。