本期速览
1、重磅新闻拆解
外汇存准率上调至6%:央行在给汇率预期“纠偏”
2、过去两周热点回顾(10条新闻)
3、未来两周应该关注(5个事件)
(本期报告时间范围:26.10.31-11.13)
重磅新闻拆解
汇率大概是最难被直接管住的一种价格。管利率可以靠报价,管资本流动可以靠审批,汇率却要在每时每刻的交易里撮合出来,央行的态度只能借道市场起作用。11月3日,人民银行从工具箱里拿出了五年没有动过的一件。一件旧工具重新出手,要管的究竟是什么?
11月3日,一则不到百字的公告
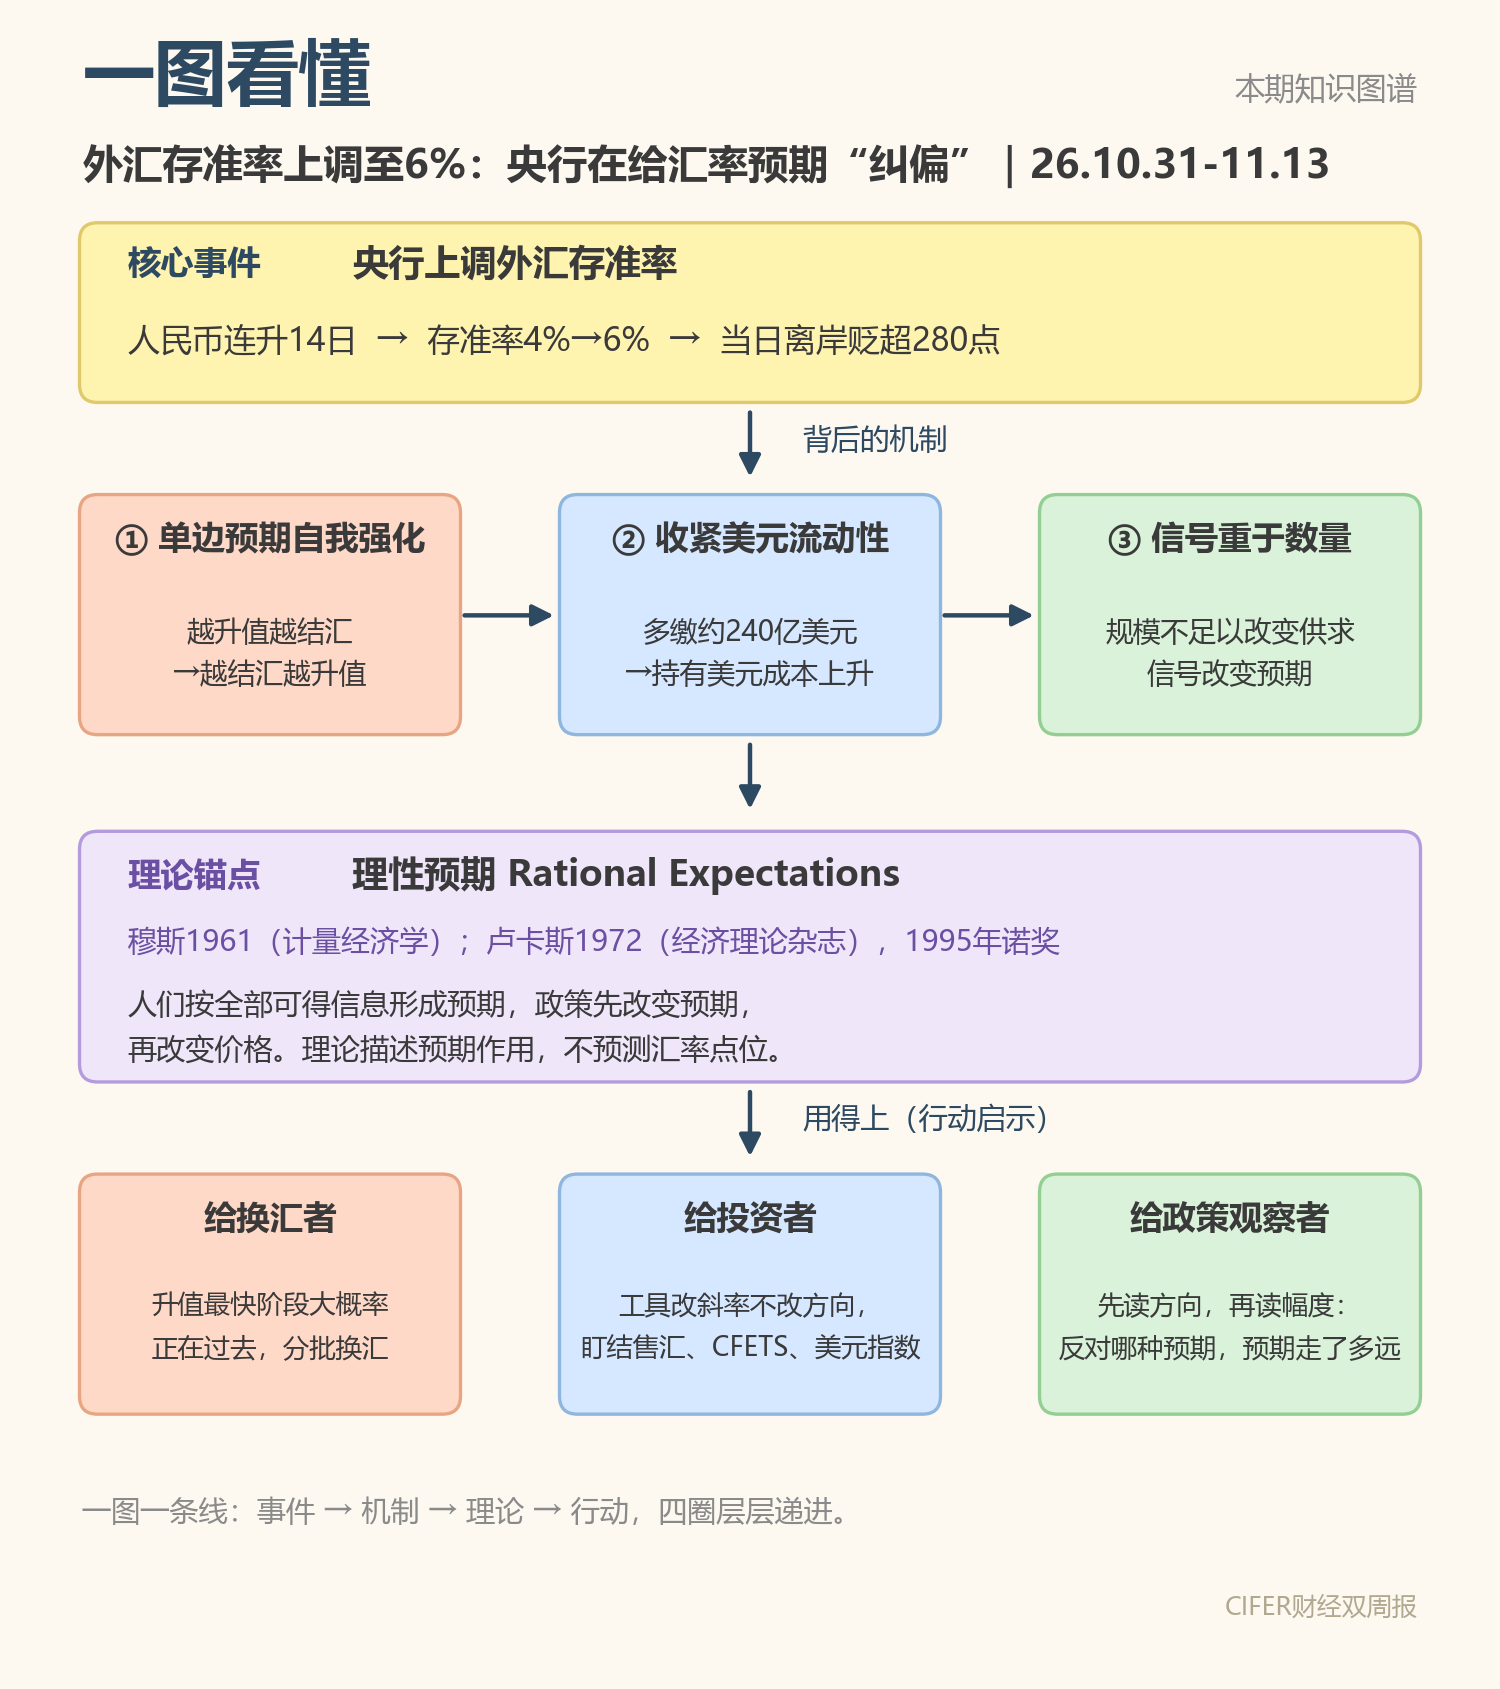
11月3日早间,中国人民银行在官网挂出一则短公告:自11月15日起,金融机构外汇存款准备金率由4%上调至6%。理由只有一句,为加强金融机构外汇流动性管理。
公告的背景是人民币正在逆势走强。美元指数上行、中美利差为负,人民币对美元却一路升值:从10月14日起,在岸即期连升14个交易日,11月2日升破6.65关口,报6.6458,创2022年6月以来新高。CFETS人民币汇率指数截至10月30日升至103.77,是2022年7月以来的最高点。
公告发出当天,在岸和离岸人民币双双掉头:离岸日内贬值超过280点,一度触及6.675,在岸盘中也贬超250点。没有发布会,没有解读稿,市场却立刻听懂了。
2个百分点,与240亿美元
这件工具的构造很简单:商业银行吸收的外汇存款,要按一定比例存放在央行,上调比例,银行手里可以自由动用的美元就变少,这部分资金缴存央行,不再进入银行可贷可投的盘子。截至2026年9月末,境内外币存款余额约1.2万亿美元,上调2个百分点,意味着银行要多缴约240亿美元。
民生银行首席经济学家温彬解释了它起作用的通道:收紧境内美元流动性,会提高金融机构持有多余美元的成本,进而间接抑制企业和个人结汇的冲动。温彬同时点明,240亿美元的规模本身不足以实质改变外汇供求格局,工具传递的是政策信号。
这就留下一个问题:钱不多,市场却立刻贬了280点。如果起作用的不是钱,那是什么?
预期管理:央行真正在管的东西
先看基本面。2026年前三季度,银行结售汇顺差3941亿美元,9月单月顺差562亿美元,外汇供求本身并不紧张。真正让央行出手的,是升值正在变成单边预期。所谓单边,指市场几乎一边倒地认定人民币只升不贬:越升值,企业越急着把美元换成人民币;越多人结汇,人民币升得越快。温彬所说的打破升值预期的自我实现,指的就是这个循环。东方金诚首席宏观分析师王青也注意到,美元指数上行的背景下人民币反而加速升值、单边预期不断集聚,2个百分点的幅度显示政策力度较大。
这套思路在经济学里有个名字,预期管理。理性预期假说由经济学家穆斯1961年在《计量经济学》上发表的《理性预期与价格运动理论》提出,卢卡斯1972年在《经济理论杂志》上发表的《预期与货币中性》将其系统化,后者因此获得1995年诺贝尔经济学奖。它的意思并不玄:人们会用全部可得的信息形成对未来的判断,价格不只由眼下的供求决定,也由大家对下一步的共同想象决定。政策想改变价格,往往得先改变想象。放在汇率上,同样一笔结汇,发生在人人都觉得还会升的时候,和发生在拿不准的时候,对价格的推力完全不同。
边界要划清楚:这套理论描述预期在价格形成中的普遍作用,不能用来预测人民币会升到哪里或贬到哪里,本文也不做这种预测。
可是要让市场改变想象,光说不够。一句喊话和一件真工具之间,差的是可信度。这件工具的可信度,来自它的历史。
二十二年,八次出手
外汇存款准备金率制度2004年建立,算上这次,二十二年里一共调整过八次。八次摆在一起,规律很清楚:升值压力大时上调,2006年、2007年先后从3%加到5%,2021年两次上调到9%;贬值压力大时下调,2022年两次下调到6%,2023年9月降到4%。连措辞都是成对的:上调时说要加强金融机构外汇流动性管理,下调时说要提升金融机构外汇资金运用能力(据中国人民银行历年公告)。
数据来源:中国人民银行历年公告(2005—2026)
然而,华创证券张瑜复盘2021年的两次上调后也曾指出,工具只放缓了升值的节奏,并没有终结升值行情:央行调的是斜率,不是方向。换句话说,这件工具表达的是央行不愿看到单边预期加速,而不是宣布汇率该停在哪个点位。
和你有什么关系
如果你有换汇需求:单边升值最快的阶段大概率正在过去,央行已经表明态度。有留学、旅游等实际用汇计划的,分批换汇胜过赌单边,赌单边本质上是在和央行对赌。
如果你在关注相关投资:工具改的是节奏,不是方向,基本面没有变。更值得跟踪的是后续结售汇数据、CFETS指数和美元指数的相对变化,而不是单日点位。本文不构成投资建议。
如果你在观察政策:以后读到这类调整,先读方向,再读幅度。方向告诉你央行反对的是哪一种单边预期,幅度告诉你它认为预期已经走了多远。
过去两周热点回顾
(26.10.31-11.13)
1. 英伟达换帅:黄仁勋辞任CEO
热议原因:出轨丑闻发酵、董事会启动独立调查 → 11月8日黄仁勋公开道歉,国会要求闭门简报 → 11月12日辞任立即生效,一周股价跌超22%
2. AI硬件全球杀跌:纳指跌5.52%
热议原因:AI监管及资本开支担忧升温 → 美东11月5日纳指跌5.52%、费半跌12.25% → 次日韩股盘中跌逾8%触发熔断、台股跌4.51%,硬件估值跨市场重估
3. Anthropic启动IPO路演
热议原因:AI龙头证券化进入关键窗口 → 拟发行8.25亿股、初步询价70—78美元,募资与估值成焦点 → 科技股波动使认购需求和最终定价更受关注(据Anthropic公告及11月13日公开信息,尚未定价上市)
4. 央行上调外汇存款准备金率至6%(本期深读)
5. 回购增持再贷款长期化、利率降至1%
热议原因:稳资本市场工具再加码 → 回购增持再贷款转为长期制度性安排,再贷款利率由1.25%降至1% → 融资成本与政策持续性预期改善(据财联社11月2日报道;1%为央行再贷款利率,不是实际贷款利率)
6. 美国就业通胀双超预期
热议原因:就业与物价韧性同现 → 10月非农新增16.5万人(预期约6.5万—7万人)、CPI季调环比涨0.4%(预期0.3%),均超预期 → 市场重估美联储利率路径,紧缩预期升温(据美国劳工统计局11月6日非农报告、11月10日CPI报告及财联社报道;CPI多数同比数据因2025年10月政府停摆致基期缺失而未发布)
7. 金价高位急跌:现货金跌2.61%
热议原因:金价高位波动加剧 → 11月12日现货金报3875.55美元/盎司、跌2.61% → 通胀、利率与美元预期交织,避险资产定价分歧放大(据USA Today报道,报价对应美东时间11月12日13:05,非收盘价)
8. 油价下调:加满一箱油少花25.5元
热议原因:国际油价回落与国内调价相继落地 → 11月12日24时起汽柴油每吨分别下调645元、625元 → 车主用油成本下降,此前航空股已交易航油成本改善预期(据财联社11月12日报道;25.5元按全国平均、50升92号汽油测算;航空股不由本次调价单一驱动)
9. 中国10月PPI同比涨5.7%
热议原因:能源与部分工业品涨价 → 10月PPI同比涨5.7%、环比涨0.7%,CPI同比涨0.7% → 上下游价格分化及利润传导成为焦点(据国家统计局11月9日数据,核心CPI同比涨0.8%,并非全面通胀)
10. 特斯拉国内零售跌至8817辆
热议原因:国内零售与工厂批发明显背离 → 10月国内零售8817辆、同比降66.1%,出口59012辆 → 交付节奏、前期促销与本土竞争影响待辨(据乘联会数据及11月13日公开报道,上海工厂批发67829辆)
未来两周应该关注
(26.11.14-11.27)
以下时间均为北京时间(24小时制)。
1. 11-14(周六)起
深圳APEC系列活动:ABAC第四次会议14—16日、最后一次高官会14—15日、工商领导人峰会17—18日、领导人非正式会议18—19日
关注点:开放、创新、合作议程及亚太区域经贸政策信号(据APEC官方日程;20日未确认有官方会议安排)
2. 11-16(周一)09:30、10:00
国家统计局分别发布10月商品住宅销售价格指数月度报告和10月国民经济运行情况
关注点:房价、消费、生产与投资能否印证PMI走弱趋势(据国家统计局发布日程,日期仍可能调整)
3. 11-17(周二)
英伟达发布季度财报并举行财报电话会
关注点:算力需求、产品路线,及换帅后管理层首次财报沟通(据英伟达11月12日公告中的财报日程)
4. 11-19(周四)03:00
美联储公布10月27—28日FOMC会议纪要
关注点:政策分歧、后续利率路径及通胀与就业权衡(据美联储官方日程)
5. 11-20(周五)
《联合国气候变化框架公约》第三十一次缔约方大会在土耳其安塔利亚预定闭幕
关注点:气候融资、能源转型、碳市场及最终成果文件(据UNFCCC官方会期,闭幕具体时刻未公布)