报告期:2026-10-23 至 2026-11-06
一、市场热点
汇率数据更新
以10月22日为基准,报告期内有效交易日为10月23日至11月6日,期末观察日为11月6日。正值表示非美元货币对美元升值。
指标及报价单位 |
期初基准交易日:10-22 |
期末交易日:11-06 |
非美货币对美元升贬值 |
美元兑在岸人民币(CNY/美元) |
6.6743 |
6.6713 |
+0.05% |
美元兑离岸人民币(CNH/美元;日收盘价) |
6.6727 |
6.6738 |
−0.02% |
欧元兑美元(美元/欧元) |
1.1205 |
1.1165 |
−0.36% |
美元兑日元(日元/美元) |
157.0460 |
158.3251 |
−0.81% |
美元兑英镑(英镑/美元) |
0.7476 |
0.7471 |
+0.07% |
表注:在岸人民币、欧元、日元和英镑采用欧洲中央银行参考汇率;离岸人民币采用Investing.com日收盘价,网页未明确收盘时区,因此不用于计算在岸/离岸即时价差。美元为基准货币的报价按“基准值÷期末值−1”计算,欧元兑美元按“期末值÷基准值−1”计算。
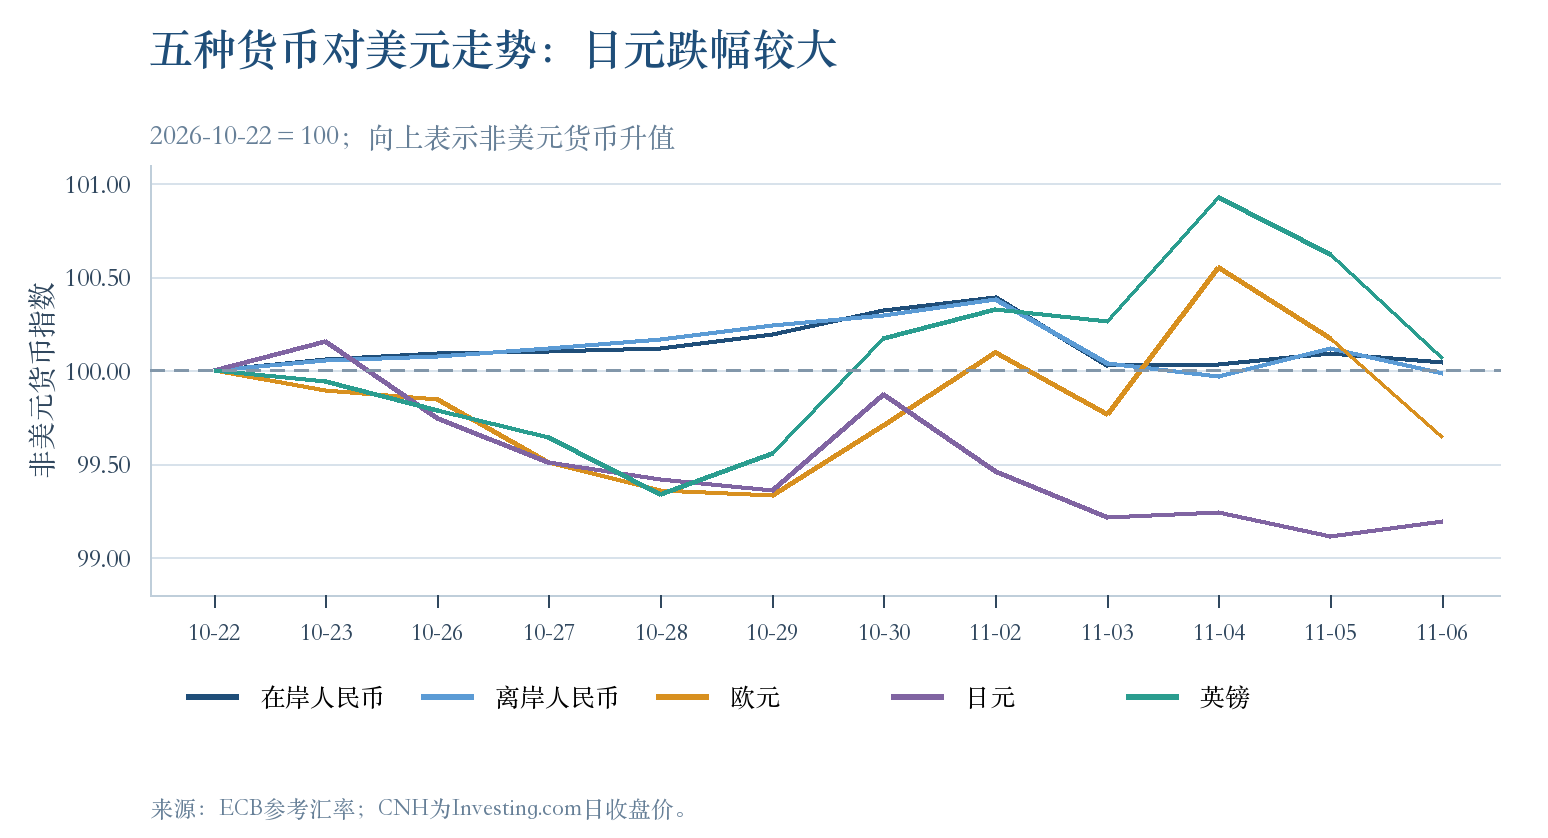
期间走势。日元对美元贬值0.81%,为五种货币中跌幅最大;欧元贬值0.36%,英镑小幅升值0.07%。在岸人民币升值0.05%,离岸人民币贬值0.02%,两者期末变化均不足0.1%,并在11月2日前后短暂走强。英镑和欧元于11月4日反弹后回落,说明期末涨跌不能概括全期波动。
二、政策热点TOP榜
1、人民银行将外汇存款准备金率由4%提高到6%
2026-11-03
• 详情:11月3日,中国人民银行宣布,为加强金融机构外汇流动性管理,自11月15日起将金融机构外汇存款准备金率上调2个百分点,由4%提高到6%。
• 关注原因:银行需要把更多外汇存款作为准备金,能够自由运用的外汇资金相应减少,可能影响外汇资金成本和结售汇供求;这一工具调节的是外汇流动性,并不直接设定人民币汇率。
2、英格兰银行将银行利率上调至4%
2026-11-05
• 详情:英格兰银行货币政策委员会以8票对1票把银行利率上调0.25个百分点至4%,一名委员主张加息0.5个百分点。英国9月消费者价格指数同比上涨3.5%,央行预计通胀将在2027年年中升至约5%。
• 关注原因:加息会提高部分住房贷款和企业融资成本,压低需求,以防能源涨价进一步传导到工资和其他价格。
3、美联储维持联邦基金利率目标区间不变
2026-10-28
• 详情:美国联邦公开市场委员会以10票对2票把联邦基金利率目标区间维持在3.75%—4%,两名反对者主张加息0.25个百分点。委员会称经济活动保持强劲、通胀仍偏高,并继续维持银行体系准备金充裕。
• 关注原因:维持较高政策利率会继续支撑美元短端利率,并通过美债收益率和美元融资成本影响全球借款人;两张加息票也显示,通胀数据仍可能改变后续利率路径。
4、人民银行加力实施资本市场两项支持工具
2026-11-02至2026-11-04
• 详情:人民银行将股票回购增持再贷款利率下调0.25个百分点至1%,把该政策转为长期制度性安排,并表示银行申请额度已超过2000亿元。11月3日,人民银行开展1000亿元证券、基金、保险公司互换便利操作,31家证券、基金公司参与投标,中标费率为10个基点。
• 关注原因:较低再贷款利率可降低上市公司和主要股东回购增持的融资成本,互换便利则为符合条件的机构提供高流动性资产。
5、日本银行维持政策利率并加快出售ETF
2026-10-30
• 详情:日本银行以8票对1票将无担保隔夜拆借利率维持在约1.25%,反对者主张提高至1.5%。同时,日本银行决定自2027年1月起把交易所交易基金(ETF)年出售规模按账面价值由约3300亿日元提高至约8600亿日元。
• 关注原因:政策利率不变意味着短期内没有进一步收紧,但加快出售ETF会逐步减少央行对股票市场的直接持有;日元利率、汇率和股票供给将分别反映这两项信号。
6、欧洲中央银行维持三项关键利率不变
2026-10-29
• 详情:欧洲中央银行将存款便利、主要再融资操作和边际贷款便利利率分别维持在2.50%、2.65%和2.90%,并继续缩减资产购买计划和紧急抗疫购债计划的证券组合。
• 关注原因:利率不变使欧元区融资条件继续保持限制性;能源价格同时推高通胀并压低增长,欧元和债券收益率将更多取决于能源冲击是否传导到工资、价格和需求。
7、中国与智利、南非央行续签双边本币互换协议
2026-10-29;2026-10-30
• 详情:中国人民银行分别与智利中央银行、南非储备银行续签双边本币互换协议,规模为500亿元人民币/6万亿智利比索和300亿元人民币/740亿南非兰特,协议有效期均为五年。
• 关注原因:本币互换可在需要时提供人民币及伙伴国货币流动性,降低部分贸易和投资对第三方货币融资的依赖。
8、欧洲央行选定数字欧元网络服务提供商
2026-10-30
• 详情:欧洲央行选定两组网络服务提供商,为参与数字欧元试点的支付服务商和各国中央银行连接数字欧元服务平台。两组供应商计划自2029年起具备服务能力,但数字欧元是否发行仍取决于欧洲央行后续决定。
• 关注原因:网络连接安排关系到不同银行和支付机构能否安全、稳定地接入同一平台,并可通过两组供应商降低单一服务商故障风险。
三、国际金融故事会
把复杂的国际金融政策,讲成听得懂的生活故事
央行加息,如何影响你我她
本期故事发生在英国。东方不凡是某商业银行资金部负责人;任小盈经营一家餐馆,是该行客户;令狐行是该行新入职的客户经理,正准备贷款买车。人物、情节、示例利率和金额均为虚构。
本期经济学原理:利率传导机制
任小盈拿着扩店预算来到银行,想借10万英镑添烤箱、扩门面。看到新报价,她停住了笔。
任小盈:“贷款利息怎么又高了?”
东方不凡:“央行加息了,银行自己借钱、吸收存款时,也可能要多付利息。这笔开支会影响我们给你的贷款报价。”
令狐行:“客户没向央行借钱,为什么还会受影响?”
东方不凡拿过一张纸,写下“银行甲”和“银行乙”。
东方不凡:“先看银行之间。假设银行甲有一笔暂时不用的钱,存在央行,原来按3%的年利率拿利息,现在提高到4%。银行乙想借用一天,却还只肯按3%的年利率付息。换作你,愿意借吗?”
令狐行:“那我还不如存在央行,利息更高,也更稳妥。”
东方不凡:“对。乙想借到钱,就可能得多付利息。”
任小盈:“银行乙也可以吸收存款呀。”
东方不凡:“可以。不过,居民和企业知道央行加息了,也会希望存款利息跟着涨。银行乙还要和其他银行竞争这些存款。所以,为了吸引居民和企业把钱存进来,它也可能需要提高存款利息。银行借钱和吸收存款的开支,都可能增加。”
他在纸上又写了两个数字:3%、5%。
东方不凡:“再看客户贷款。假设银行吸收一笔存款,要付3%的利息,给客户贷款收5%,中间差2个百分点。这部分还要支付员工工资、承担贷款收不回来的损失,剩下的才是利润。”
任小盈:“如果存款利息涨到4%,贷款还收5%,中间就只差1个百分点了。”
东方不凡:“所以银行可能提高新贷款的报价。你看到的利率,就是这样受到影响的。”
从故事回到本期政策
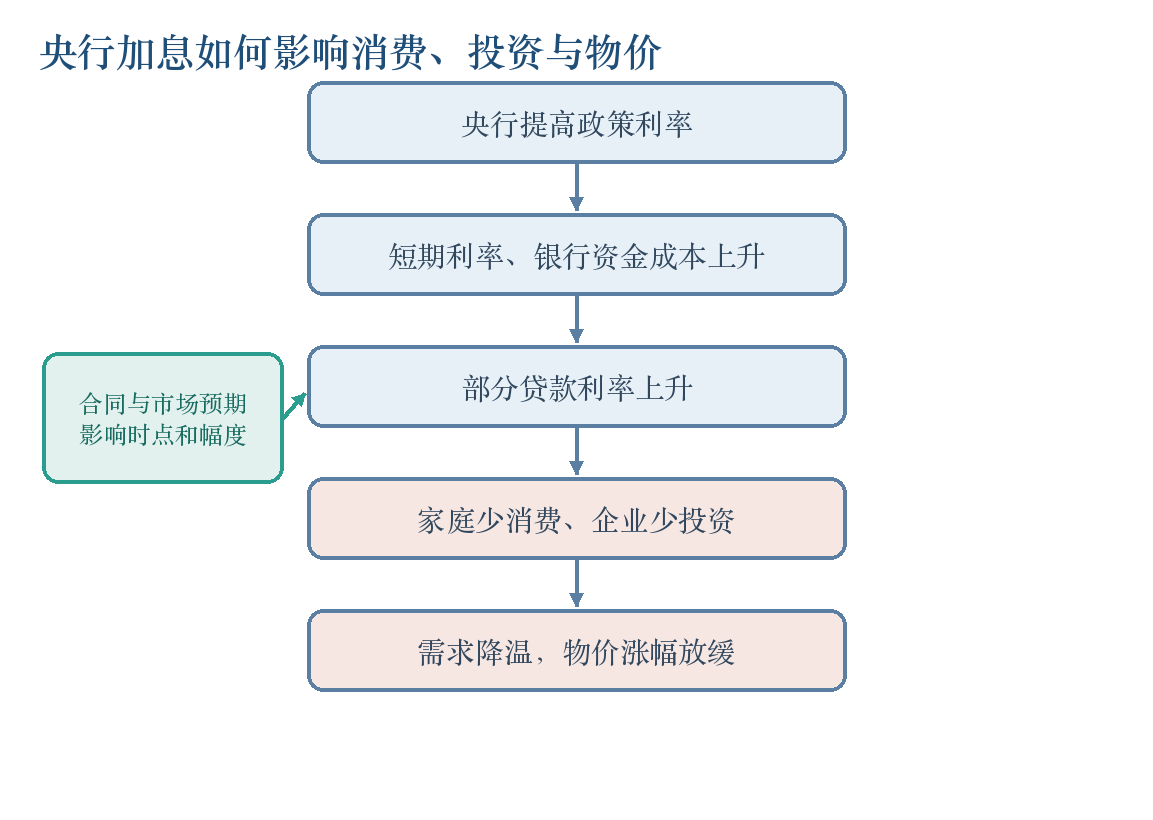
11月5日,英格兰银行将政策利率上调0.25个百分点至4%,希望限制能源涨价向工资及其他商品、服务价格扩散的风险(见政策第2条)。下图展示贷款利率这一传导渠道,实际幅度和速度还取决于市场预期、银行竞争及贷款合同。
看懂加息:故事里的几个概念
政策利率是谁的利率? 英国的政策利率称为“银行利率(Bank Rate)”,由英格兰银行货币政策委员会决定。它决定合格金融机构在央行存放准备金的利息,并牵引短期市场利率;居民和企业的贷款利率则由商业银行定价。
央行怎样影响银行之间的利率? 准备金是商业银行存在央行、用于银行间结算等用途的资金。准备金利息提高后,银行会以这份相对安全的收益作比较,通常不会愿意仍按原来的低利率把钱借给其他机构,短期市场利率因而受到牵引。
银行为什么提高客户的贷款报价? 银行要为吸收存款、发行债券等筹资活动支付利息,还要计入客户违约风险、运营成本和利润。当筹资成本上升,或放贷必须提供更高收益才划算时,银行通常会提高新贷款报价。客户信用、抵押物和银行竞争程度不同,贷款利率的涨幅也会不同。
已有贷款会马上变贵吗? 要看合同,不同类型贷款的调整时点不同。
贷款类型 |
利率何时变化 |
对家庭或企业的影响 |
新申请贷款 |
按签约时的报价和合同确定。 |
买车、买房或扩产前,要重算利息和还款负担。 |
已有浮动利率贷款 |
到合同约定的重定价日调整。 |
利率提高后,利息或月供增加,其他支出可能减少。 |
已有固定利率贷款 |
固定期内通常不变,固定期结束后按合同调整。 |
固定期结束或续贷时,才可能承担更高利息。 |
固定利率新贷款还会参考市场对未来政策利率的预期,因此报价可能先于正式加息变化。
利率怎样改变消费和投资? 贷款利率提高,同样的车或设备需要支付更多利息,部分家庭会推迟购买。已有贷款还款增加,也会挤压其他开支。企业则比较项目未来收益和融资成本,回报不足的扩店、设备购置便可能推迟;较高的存款利息也可能让部分人更愿意储蓄。
消费、投资减少,为什么能抑制通胀? 相对于商品和服务的供给,购买需求减弱,商家提价就更容易流失顾客,涨价的空间随之收窄。通胀下降通常指整体物价涨得慢了,不等于物价回到过去,也不保证每种商品都降价。
文案|龚芳芳
编辑|张梅