本期速览
1、重磅新闻拆解
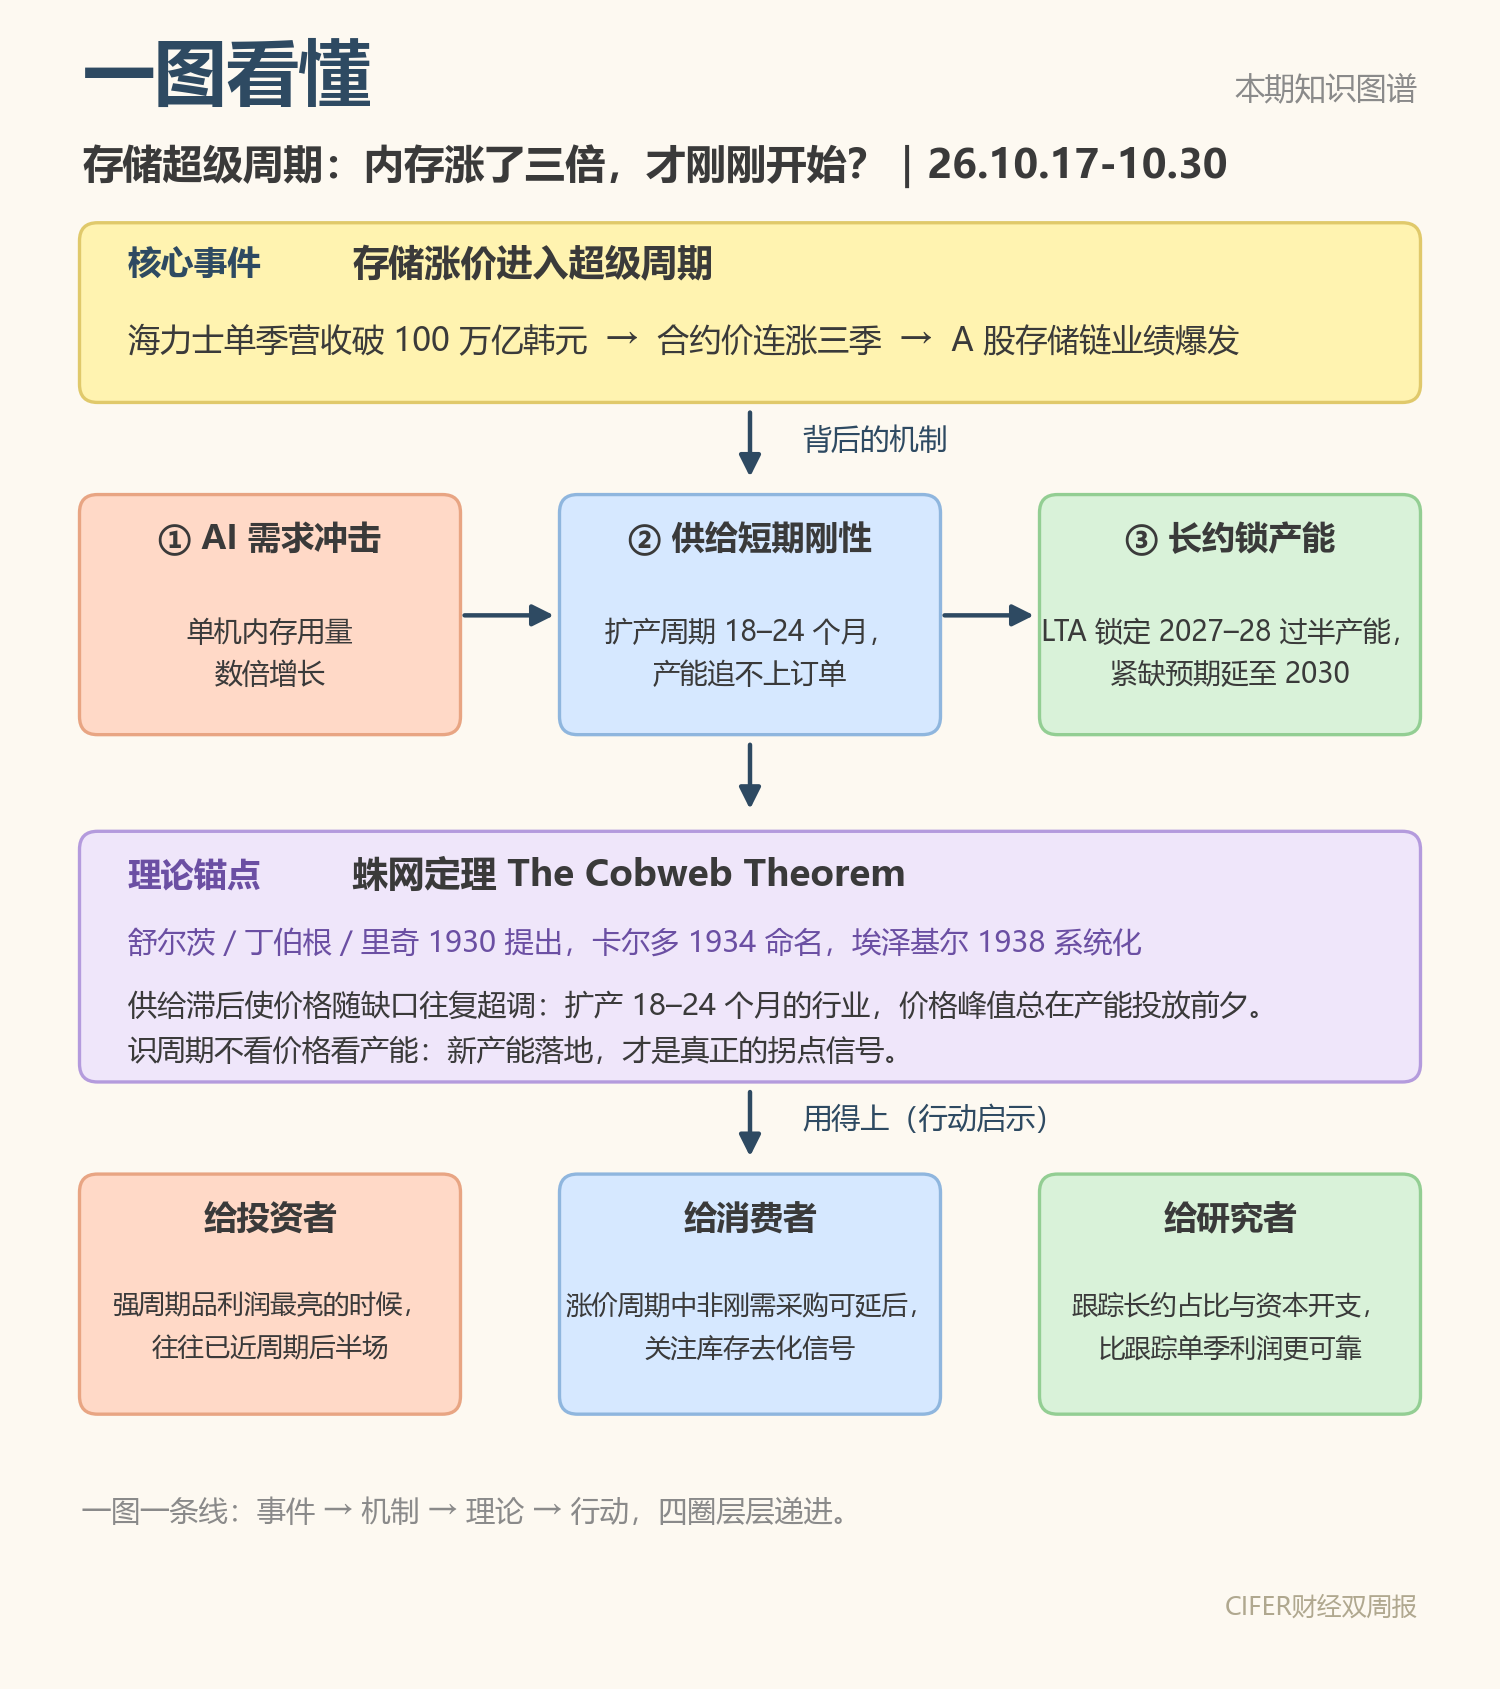
涨了三倍的内存:AI时代的第一场“超级周期”
2、过去两周热点回顾(10条新闻)
3、未来两周应该关注(5个事件)
(本期报告时间范围:26.10.17-10.30)
重磅新闻拆解
存储芯片(DRAM与NAND)藏在每一部手机、电脑和服务器里,负责保存数据。全球九成以上的DRAM产能集中在三星、SK海力士、美光三家手中,这个行业素以暴涨暴跌著称。2025年下半年以来,AI数据中心加入抢购,合约价连续多个季度近翻倍式上涨,“超级周期”成了全行业最高频的词。行情到底疯狂到了什么程度?10月28日首尔的一场财报电话会,把答案推到了所有人面前。
一份财报,一张涨价图
10月28日,首尔。SK海力士的财报电话会直播间里挤满了韩国本地的财经记者。这家全球第二大存储芯片厂商刚刚交出一份创纪录的三季报:单季营收104.62万亿韩元,约合5200亿元人民币,同比增长328%;营业利润83.33万亿韩元,同比增长632%。据财新10月29日报道,社长郭鲁正在电话会上说,自己“从未经历过这样的市况”。上一个让全行业认真讨论“超级周期”的存储行情,还要追溯到2017年;这一次,最先交卷的就是海力士自己。
要衡量这轮行情的疯狂程度,最直接的办法还是回到价格本身。据TrendForce(集邦咨询)数据(经财新、腾讯科技转载),2026年一季度DRAM合约价环比上涨93%–98%,二季度再涨58%–63%,三季度的涨价预期收窄至13%–18%;NAND闪存一季度环比上涨55%–60%,二季度涨70%–75%。两个季度累计下来,内存价格较2025年低位已涨至约3.1倍。
比涨价更值得细读的,是海力士这份同样创纪录的利润表,而它恰恰需要拆开来看:单季营收与营业利润双双刷新历史,但净利润39.78万亿韩元低于市场预期的约60万亿韩元(据华尔街见闻10月28日报道);公司在披露中说明,净利润主要受非经营性项目拖累,包括汇率相关净损失11.6万亿韩元、投资资产估值损失22.9万亿韩元,合计32.63万亿韩元。与利润表同样值得看的还有两个动作:宣布2026财年总规模100万亿韩元的股东回报计划,以及与14家主要客户签订长期协议(LTA),提前锁定2027–2028年的过半产能,并公开判断供不应求将持续至2030年。
热度顺着产业链传导到A股,前后只用了几周。据公司公告及Wind数据,兆易创新三季度净利润同比增长720.12%;江波龙、德明利等模组厂三季度归母净利润增幅分别达437%与2903%(财联社快讯口径),其中模组环节的利润弹性很大程度来自低价晶圆库存的重估收益,可持续性弱于上游原厂;长鑫科技10月19日收盘市值约2.82万亿元;GPU厂商摩尔线程三季度营收同比增长1773.92%并实现扭亏。
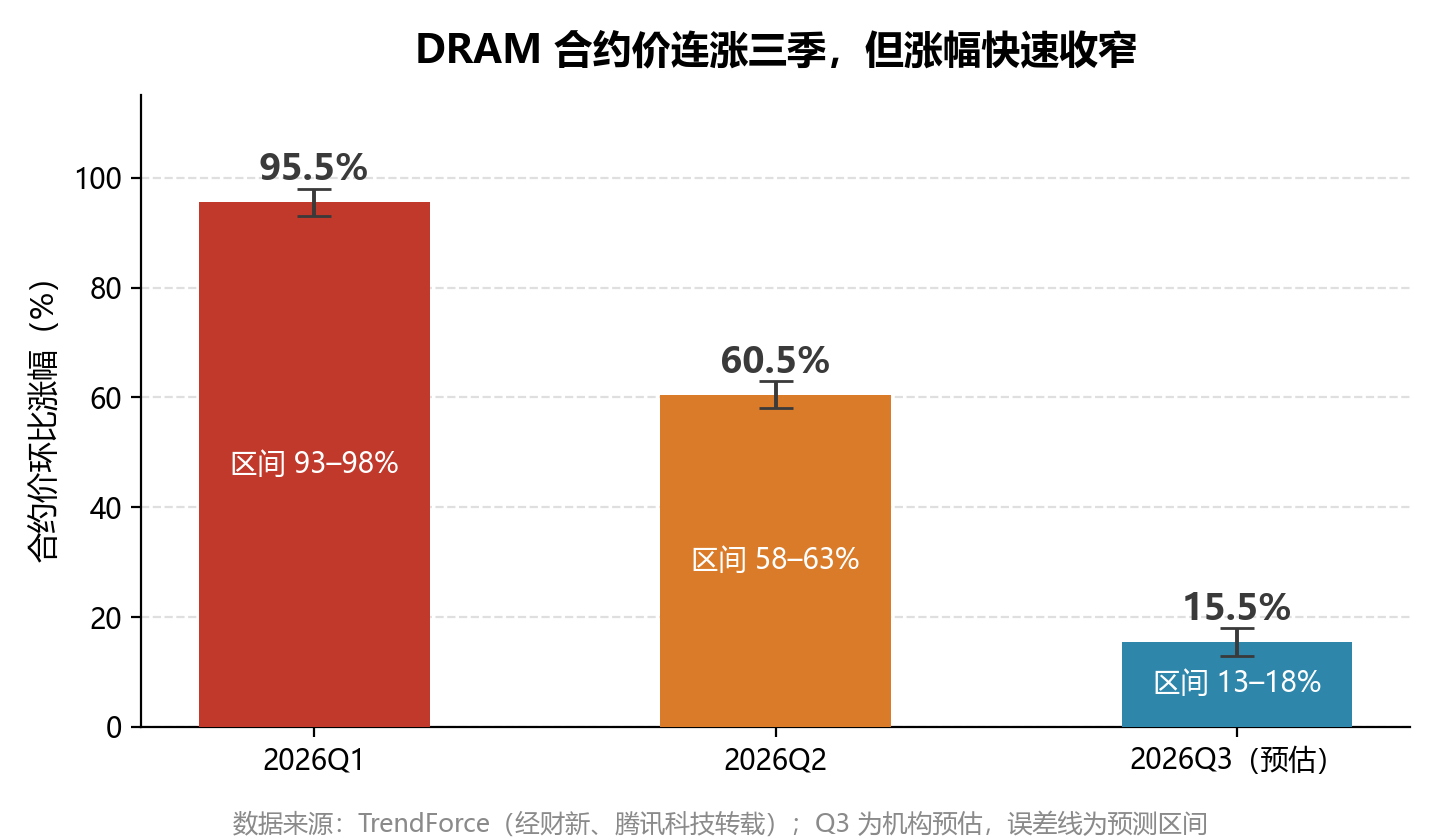
价格涨了三倍、利润翻了六倍,解释这件事最流行的说法只有一个:AI需求爆炸。这个说法对吗?对了一半。它解释不了这幅图里最关键的曲线。
是AI,但更是供给的时差
平心而论,“都是AI需求惹的”这个流行解释并非全无道理。一台AI服务器的内存用量通常是通用服务器的数倍至近十倍,而高带宽存储(HBM)又对常规产能形成了挤占,据东吴证券9月行业复盘,生产同样数量的存储位元,HBM消耗的晶圆面积约为普通DRAM的三倍上下。产能就那么多,先进产能优先供HBM,常规内存和闪存自然更紧。
然而两个细节,与这个解释对不上。其一,三季度涨价预期已从一季度的93%–98%收窄至13%–18%;其二,据伯恩斯坦10月下旬的观察(经微博科技转载),9月起PC、手机等消费类客户已开始收缩采购、压低库存。需要说明的是,这更像价格弹性的边际变化,而不是需求故事被证伪:TrendForce对三季度涨幅收敛的解释,恰恰是原厂提前向客户反馈价格走势、云厂商以长约锁量、CPU供应短缺拖慢装机节奏这三件事,供给因素仍然是主导。
如果把需求叙事暂时放下,价格真正的约束在供给端的时间差上。一座存储晶圆厂从动工到量产通常需要18–24个月,今天的需求冲击撞上的是两年前的投资决策。这正是舒尔茨、丁伯根与里奇1930年分别提出、卡尔多1934年命名、埃泽基尔1938年在《经济学季刊》上系统化的“蛛网定理”(The Cobweb Theorem)所描述的情形:当供给对价格的响应存在时滞,价格不会平滑回归均衡,而是围绕供需缺口往复超调,涨时涨过头,跌时跌过头。当然,存储行业并非教科书里的竞争性农产品市场,寡头的产能纪律与长约锁价会削弱、但不能消除这种波动,蛛网定理在这里只用于解释扩产时滞这一机制,而非预测价格路径。因为同样的逻辑,生猪价格与存储价格都呈周期暴涨暴跌,存储行业在从业者口中有个外号:“半导体里的猪周期”。
这一轮行情还多了一个放大器,长约。买卖双方其实都有锁定的动机:买方怕缺货,卖方要借长约锁定高利润的可见性。云厂商用LTA把2027–2028年的过半产能提前订走,现货市场上可交易的余量变得更薄,价格对边际需求的变动更加敏感。据CNBC近日报道,英伟达CEO黄仁勋公开表示“2029年之前内存不会出现过剩”,这句话本身就是买方焦虑的注脚。
涨价、锁产能、再涨价,这轮循环会永远转下去吗?历史给过答案,而且不远。
上一轮剧本与本轮的三处不同
这个剧本,存储行业其实演过。2016–2018年,智能手机与服务器需求接力上行,据市场统计(DDR4 8Gb合约价口径),DRAM价格在两年内上涨逾两倍,三星半导体部门接连刷新季度利润纪录;2018年下半年需求转弱,而前期制程迁移释放的产能仍在涌入,供给调整滞后放大了下行压力(据东吴证券9月复盘),价格随后几个季度下跌逾六成,巨头利润应声回落。涨价、扩产、过剩、暴跌,是这个行业三十多年来的老循环。
本轮行情至少有三处不同。第一,需求方变了:从换手机的个人变成签长约的云厂商,订单可见度更高,需求预测的噪音更小。第二,产品变了:HBM把存储从标准品推向半定制的高门槛产品,行业集中度本身并不比上一轮更高,真正的变化在于客户认证壁垒与长约锁量,让原厂扩产从“看现货价格扩”变成“按订单扩”,供给纪律由此增强。第三,地理格局变了:据财新等报道,中国长鑫存储、长江存储正从消费级与利基产品向服务器和高层数产品上攻,长鑫科技10月19日收盘市值约2.82万亿元,为国产替代写下注脚。
多空双方的分歧,同样摆在明处。看多的依据是高盛的近期测算:2026年DRAM供需缺口约4.9%、2027年扩大至5.9%,涨价大概率延续至2028年上半年。看空的信号同样清晰:海力士净利润低于预期、三季度涨幅大幅收窄、消费类客户开始收缩采购,而三星2026年资本开支计划约84.4万亿韩元,创历史新高。按蛛网定理的推演,产能决定供给,供给决定周期的后半场;若新增产能如期释放,价格下跌也会像上涨一样不讲情面。
对普通读者来说,这场远在首尔和硅谷的周期剧,会以三种方式落到身边。
和你有什么关系
如果你打算换手机或电脑:存储占整机成本的比重在上升,终端涨价的压力可能体现在后续新品定价上。若为刚需,宜尽早锁定;若为非刚需,需要接受“等待未必换来降价”的现实,与其观望,不如跟踪渠道库存与合约价走势。
如果你在关注相关投资:强周期行业的老规律是,利润表最亮的时候往往已近周期后半场。比起单季利润,长约占比、原厂资本开支与库存周转是更可靠的跟踪指标,一旦涨价动能走平,预期会先于价格掉头。本文不构成投资建议。
如果你在观察产业:这轮周期真正的拐点信号不是价格,而是产能。三大原厂的新厂何时投产、国产产能爬坡多快,决定了超级周期的下半场往哪里走。
过去两周热点回顾
(26.10.17-10.30)
1. A股十月巨震:双创深跌、红利新高
热议原因:创业板10月累跌逾23%、10月29日四大行A+H合计市值首次站上10万亿元,极致分化引发“风格切换还是熊市”之争 → “国家队”借道宽基ETF稳市、单日净流入约465亿 → 红利防御叙事与成长股流动性压力并存
2. 存储超级周期:海力士营收破百万亿韩元
3. 金价跌破4000美元、白银回落
热议原因:美股科技股回调引发保证金抛售 → “更高更久”实际利率压制避险逻辑 → 国内部分品牌金饰克价跌穿1200元,直接牵动消费者
4. 油价狂飙:布伦特升破110美元
热议原因:美伊7月停火协议破裂后战事重启、胡塞武装袭击沙特能源设施 → 布伦特10月23日报117美元上方(期货口径) → 输入性通胀预期升温
5. 美股财报周:谷歌单日蒸发5000亿美元
热议原因:AI资本开支高企叠加搜索广告变现不及预期、自由现金流转负 → 单日蒸发约5000亿美元、美股史上第二大单日缩水 → 市场定价逻辑从“为叙事付费”转向“要回报”
6. 金融街论坛:央行宣布退出存贷款基准利率
热议原因:央行提出利率框架三项改革,研究择机将公开市场主要操作品种期限切换为隔夜(DR001事实上已成为调控目标利率) → 推动贷款定价基准多元化、退出存贷款基准利率 → 利率市场化收官,存贷款定价逻辑重构
7. 宁德时代三季报后单日跌逾12%
热议原因:三季报增收不增利 → 锂电池消费税与出口退税调整挤压利润 → 10月21日A股收跌12.03%、创业板指收跌1.62%
8. 人形机器人狂欢:宇树7日涨超65%
热议原因:王兴兴称大模型“快则一两年击穿物理AI” → 宇树7个交易日涨超65%、两度触发异动公告(TTM市盈率465倍) → 首批人形机器人国标落地、Optimus交付预期发酵(个股信息仅为市场现象记录,不构成推荐)
9. 前三季度GDP同比增4.6%
热议原因:三季度GDP同比4.5%、增速企稳 → 当季名义增速6.0%、GDP平减指数同比+1.44%(2022年以来最高) → 但前三季固投-7.2%、地产开发投资-20.6%,分化明显
10. 白酒三季报失速:五粮液净利近腰斩
热议原因:五粮液Q3净利同比-48.25%、旺季不旺 → “行业出清是否进入尾声”之辩再起 → 消费疲弱与扩内需政策形成鲜明对照
未来两周应该关注
(26.10.31-11.13)
以下时间均为北京时间(24小时制)。
1. 11-03(周二)
美国中期选举投票,改选众议院全部435席与参议院33席,佛罗里达、俄亥俄两州另有2席特别选举(计票结果预计北京时间11月4日上午陆续出炉)
关注点:结果牵动美国财政路径与美联储独立性预期,或引发12月加息概率重定价
2. 11-06(周五)21:30
美国10月非农就业报告
关注点:12月加息定价的关键输入,市场分歧大、预期差空间高
3. 11-09(周一,预计)
中国10月CPI/PPI(统计局,预计11-09/10公布)
关注点:GDP平减指数转正后,通胀持续性验证
4. 11-10(周二)
中国10月进出口数据(海关总署月度快讯)
关注点:出口增速与机电、存储链出口结构验证
5. 11-10(周二)21:30
美国10月CPI(12月FOMC前的最后一份通胀报告)
关注点:超预期与否直接扰动全球风险资产定价