清华五道口首席经济学家论坛 ·精彩观点
【论坛回放】
2026清华五道口首席经济学家论坛9月19日在清华大学举行,主题为“2026中国与世界经济回顾和展望——全球再平衡与国际货币体系重构”。社科院金融研究所研究员、国家金融与发展实验室主任张晓晶出席圆桌论坛四“国内再平衡与全球再平衡”。
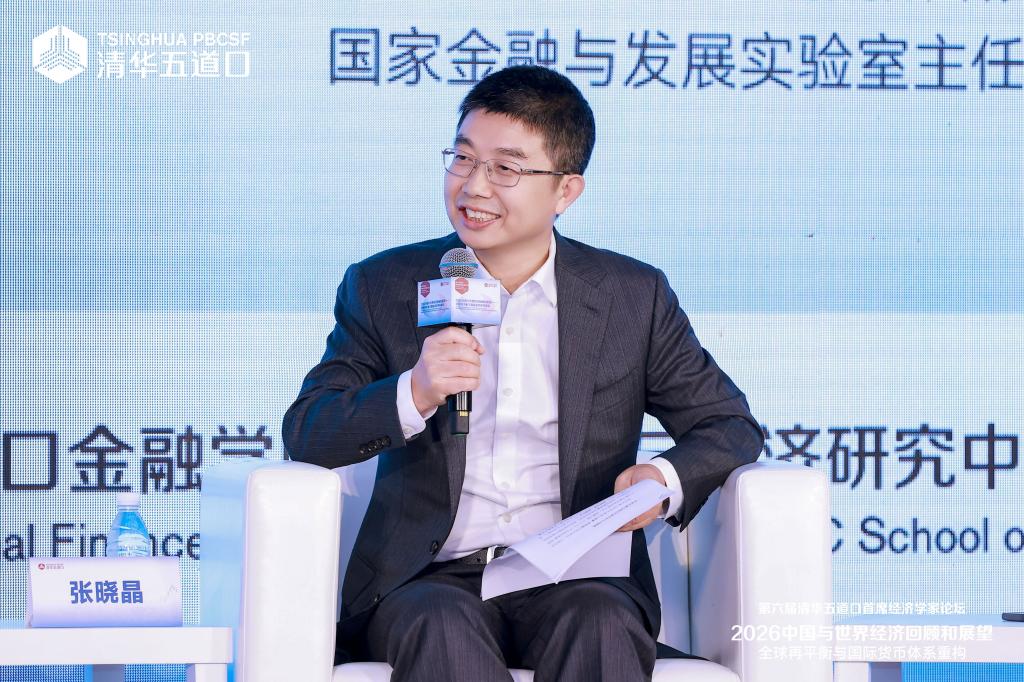
张晓晶指出,全球失衡与国内失衡在很大程度上具有镜像关系,中国改善外部失衡,关键仍在解决国内需求不足。仅从消费、投资和进出口“三驾马车”观察还不够,更需要看到居民、政府和企业背后的资产负债表。
他提出三方面再平衡:一是中央与地方之间再平衡,通过中央更多发债缓解地方债务压力,恢复地方活力并带动社会投资;二是公共部门与私人部门之间再平衡,适度将公共部门长期积累的财富向居民部门倾斜,支撑消费增长,实现从“流量思维”向“存量思维”转变;三是企业部门内部再平衡,引导更多金融和信贷资源流向民营企业、高科技企业和创新型企业,提高有效投资。通过盘活存量财富、优化资源配置,可同步改善居民消费和有效投资,推动国内经济再平衡,进而缓解外部失衡。
【速记实录】
国内再平衡:从资产负债表角度的考察
国际失衡与国内失衡基本上是镜像关系
讨论国内再平衡,出发点是这样一个基本判断:国际失衡乃至全球失衡,与各主要经济体的国内失衡,基本上是一种镜像关系。
今天来谈所谓全球失衡,往往被表述为中国作为负责任大国应当承担调整责任。但如果同等审视,美国等主要经济体同样需要反思并调整自身的国内失衡。事实上,对于大型开放经济体而言,只要把自身的国内失衡问题解决好,全球失衡问题也就基本解决了。就中国而言,真正需要着眼的仍是国内的失衡问题。
传统三驾马车与新三驾马车
过去我们惯于用消费、投资、进出口"三驾马车"分析失衡,由此推出问题所在。但在新的形势下,仅凭这一传统框架,很可能找不到问题的症结——我们看到的仍是表面现象和统计数据,而传统"三驾马车"在相当程度上只是一个恒等式。
问题的关键在于:谁是背后的主体?消费、投资、出口,分别由谁来完成?答案是居民、政府和企业。这三个部门可以算作是新三驾马车。那么,居民、政府和企业为什么在这一时期消费不足、投资不积极?原因在于其资产负债表。根子在资产负债表。 因此,资产负债表再平衡是解决国内失衡的关键。
中央与地方的再平衡
近年的一个突出感受是地方缺乏活力。地方并不只是"投资主体"这一单一角色。即便从基础设施投资看,其推进也不快;但更值得注意的是,一个地区民营经济与社会投资活跃与否,与地方政府的积极性直接相关。地方政府缺乏活力,当地的民间投资也上不来。
中央与地方再平衡的首要意义,在于解决存量问题:许多本应由中央承担的事务,地方代为承担,而地方又缺少财力。已经形成的地方债务,中央在帮助化解。但存量问题的解决并不意味着问题的终结。我们一直强调要建立债务管理的长效机制,而存量化解之后,新的问题随之产生——地方仍要干事,却更加缺钱。隐性债务增长是不能触碰的红线,于是可能催生各种形式的变通做法,因为地方不另寻出路便难以为继。
从资产负债表看,中央积累了规模可观的净资产,相对而言债务水平较低;地方则背负大量显性与隐性债务,在资源配置和资源动员上已近于捉襟见肘、负重前行,一些"躺平"现象实为无奈之举。由此,建议十分简明:中央更多地发债,以覆盖地方的债务,且一般债应更多一些,专项债更少一些。 如确需发行专项债,其要求也应与过去有所区别——若硬性要求项目现金流,地方必然要作各种包装与"化妆"。这样做的好处有二:一是风险下降。显性债务与隐性债务在风险和成本上并不相同,债务形式转换本身即可降低风险与成本。二是,更为重要的是,地方得以轻装上阵,地方活力被激发,对投资的改善和上升将起到重要作用。
公共部门与居民部门的再平衡
所谓公共部门,指广义政府部门,即中央政府、地方政府加国有企业。
改革开放四十余年来,公共部门积累了巨额财富。我国公共部门的净财富占全社会财富的比重之高,在全球遥遥领先。与之对照,多数英美发达经济体该比重为负,约在-5%左右;加拿大、日本、德国则基本在正的5%,最多不超过10%。这一差距本身说明了问题:我们之所以积累了如此多的财富,原因很简单——没有消费。
由此,公共部门与私人部门的再平衡,就是公共部门的财富向居民部门适度转移。
这一转移的作用在于支持扩大消费。谈及扩大居民消费,人们提出的办法很多,包括消费信贷。消费信贷当然重要,它能够平滑居民收入与居民消费。但核心不在这里:支撑居民消费增长的关键,不是消费信贷,而是居民收入和居民财富的提升。 那么,我们是否已经通过收入提升支撑了消费?很难。这里存在一个流量的死循环:要提高消费,需要就业增长;就业增长要靠GDP增长;而GDP增长又要回到消费增长,于是难以走出怪圈。
必须从流量思维转向存量思维。 我们过去已经积累了如此庞大的存量,为什么不将其中的一部分用于居民消费?更进一步,这些财富存量恰恰是居民——我们的上一辈——当年未作消费而省下来的。今天用于居民,理所应当。因此,居民部门与政府部门之间的财富再分配,极其重要。
企业部门内部的再平衡
从资产负债表看,国有企业与民营企业的状况截然不同。
国有企业承担国家战略指导功能,负有稳定经济的重要使命。因此,过去几年我们讨论"资产负债表收缩风险"时,主要针对的是民营企业;国有企业大体仍处于相对扩张之中,当然扩张力度也有限。而民营企业的资产负债表收缩则十分明显。
在此背景下如何扩大投资?国家的"两重""两新"、"六张网"等部署都很重要,国有企业也一定能发挥重要作用。但必须把民营投资、社会投资激发起来,因为这是更具内生的力量。 更重要的一点是,通过这一再平衡,让信贷与债务的配置获得新的平衡。
企业部门资产负债表再平衡的方向,是让更多的金融资源、信贷资源支持有效率的企业、高科技企业和创新型企业。 唯有如此,扩大内需中的投资需求才能真正起来,而且起来的是有效投资,这才是有意义的。若不顾效益与效率,把投资搞起来其实很容易——把门口的路挖一挖、填一填就可以了,凯恩斯早就提过这类建议,我们显然不能这么做。
通过以上资产负债表再平衡——中央与地方之间、公共部门与居民部门之间、企业部门内部——使地方活力、居民消费和民间投资都得以提升,国内再平衡问题将获得很大缓解;相应地,国际失衡问题也就迎刃而解。(完)